2026-11-09
Мировой рынок карбида кремния (SiC) входит в четвёртый квартал 2026 года в состоянии структурного дефицита предложения. Китай, обеспечивающий основную часть мирового выпуска абразивного и металлургического SiC, с середины сентября удерживает отпускные цены на кусковой материал на 20–28% выше уровня годичной давности, а загрузка печей опустилась до 50%. При этом спрос со стороны металлургии остаётся слабым: нынешний рост цен вызван издержками, а не потреблением. Ниже — что именно подорожало, насколько это устойчиво и как это отражается на закупках в России и СНГ.
Ключевое различие, которое часто теряется в новостях: абразивно-металлургический и полупроводниковый карбид кремния — это две разные товарные линии, с разной сырьевой базой, разной ценой и разными драйверами.
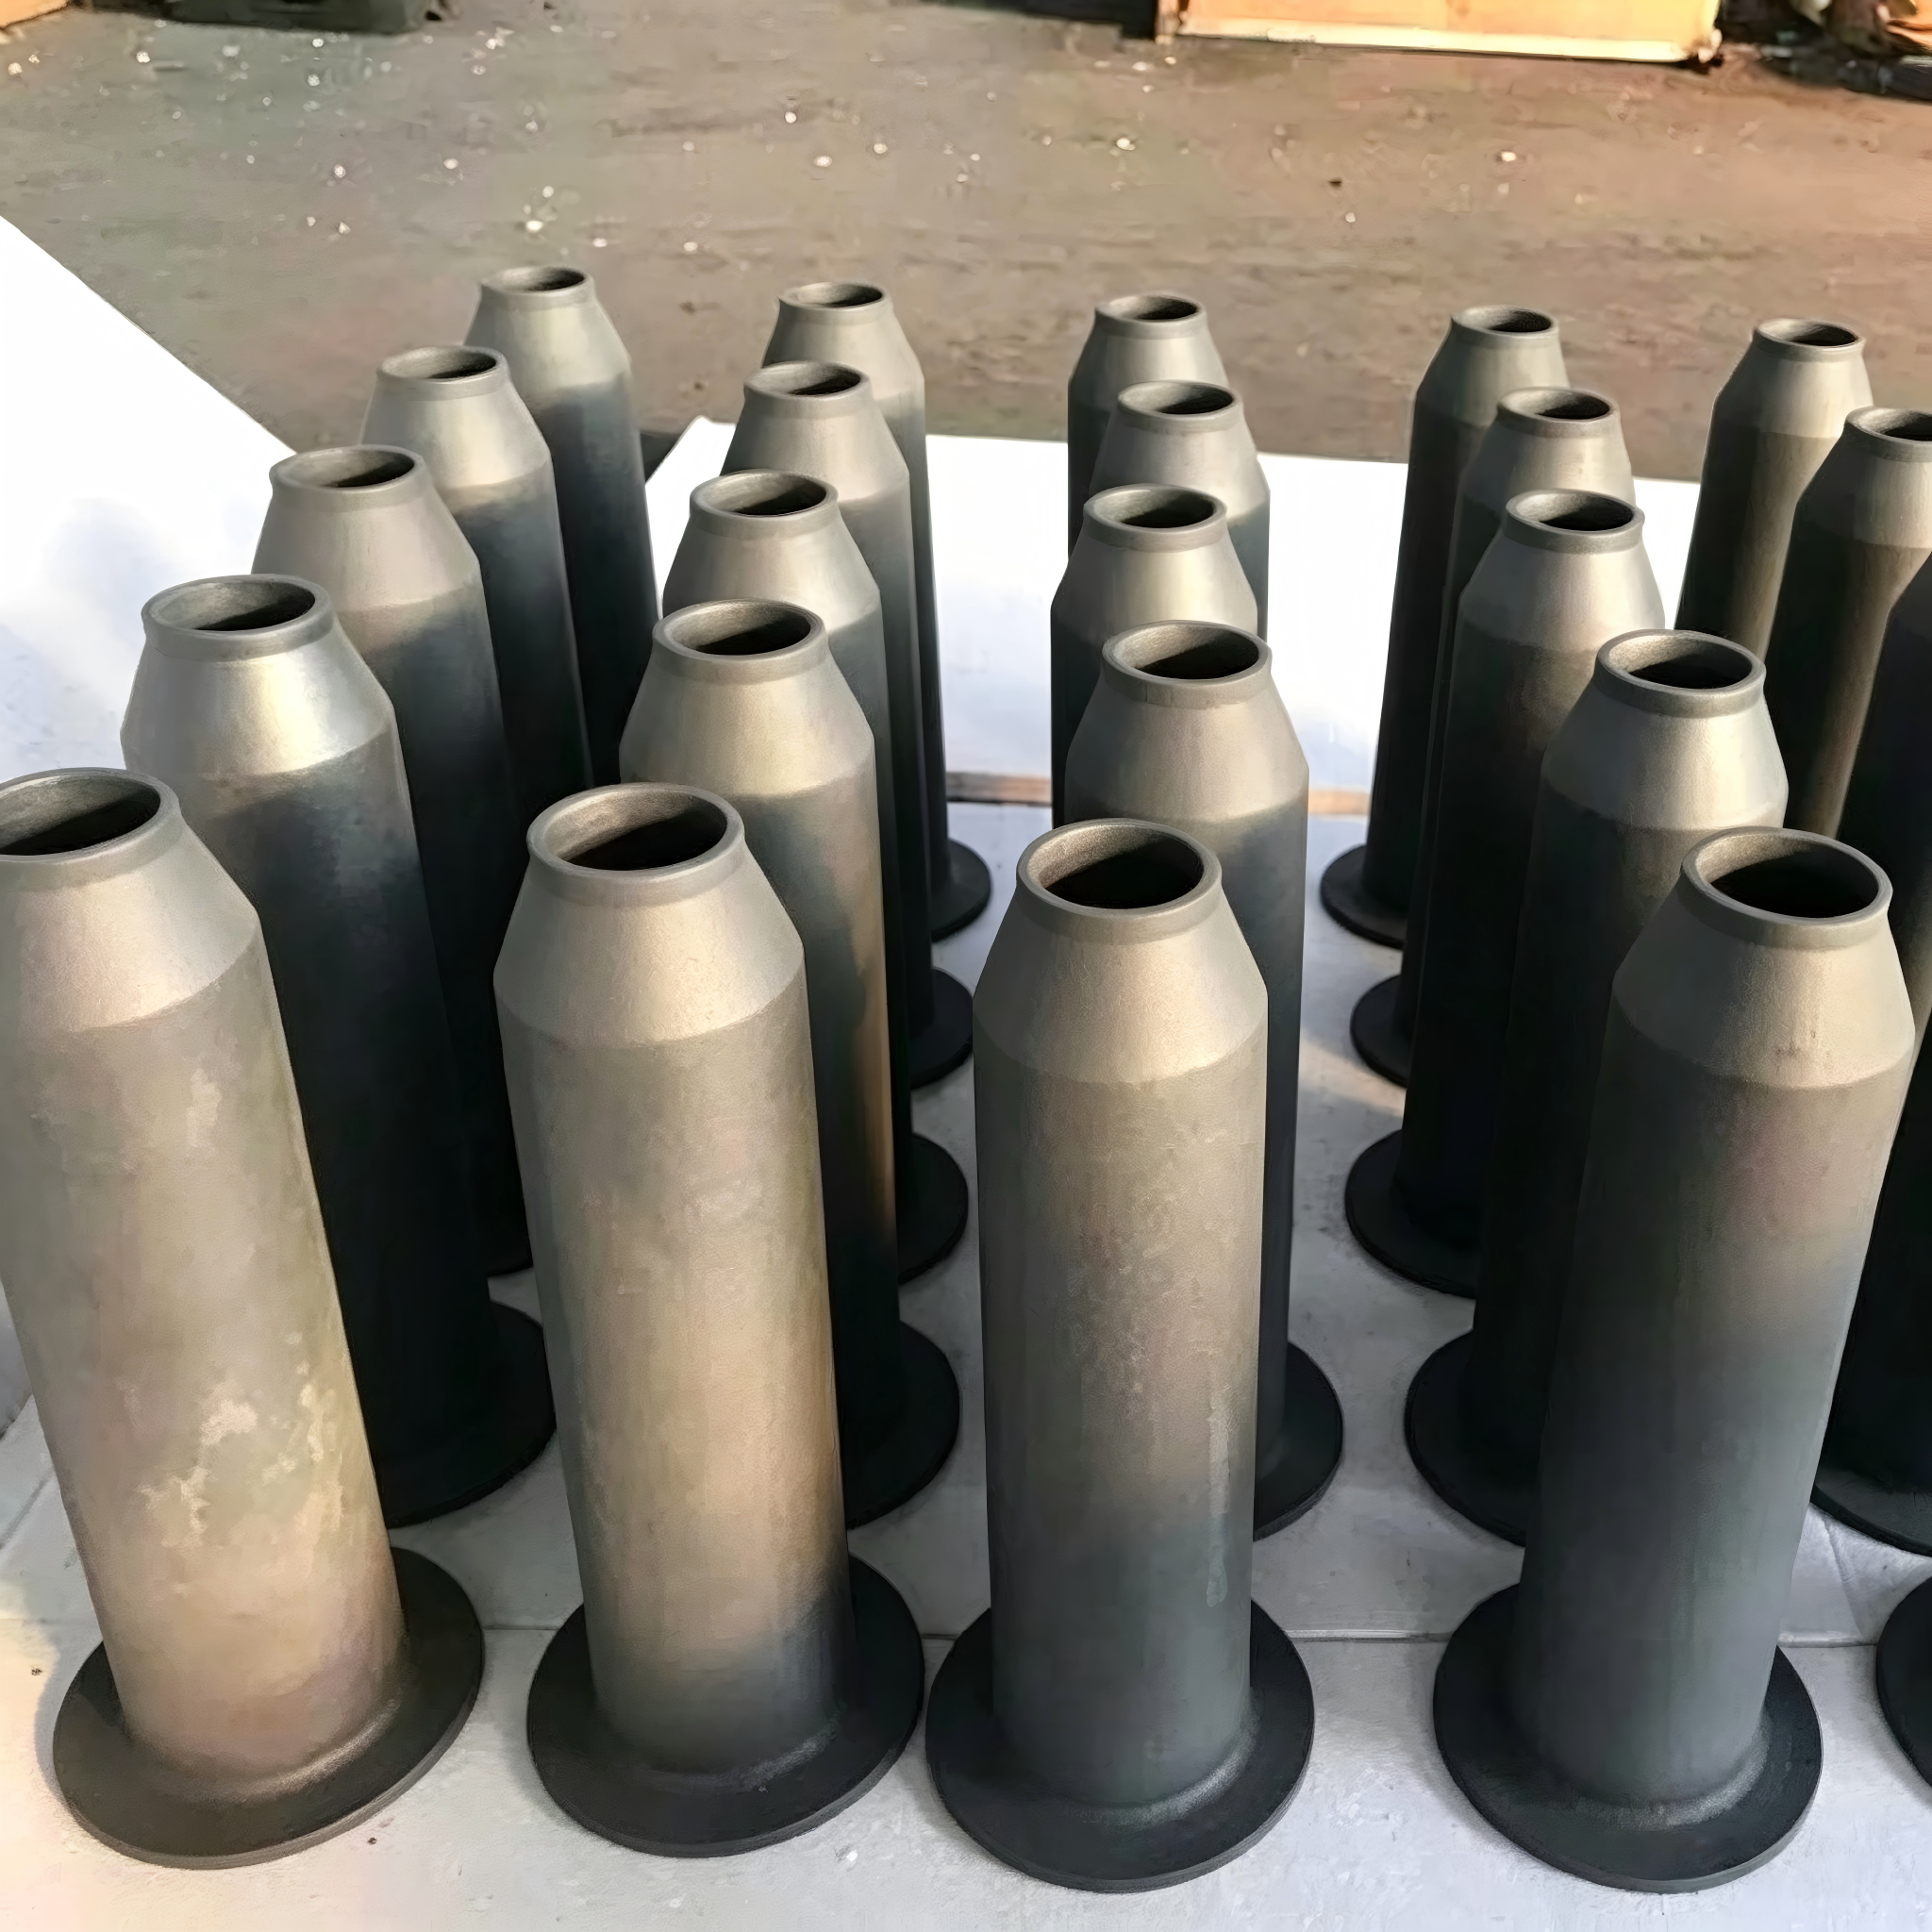
Нынешнее подорожание касается кускового (блочного) SiC — продукта, который получают плавкой кварцевого песка с нефтяным коксом в печах Ачесона при температуре около 2 200–2 500 °C. После дробления и рассева из него делают шлифзерно и микрошлифпорошки, огнеупорные изделия и массы, раскислители и восстановители для металлургии, наполнители для керамики.
Полупроводниковые подложки 150–200 мм — совершенно другой продукт: монокристалл, выращиваемый методом PVT при температурах, близких к 2 700 °C, с требованиями к дефектности на уровне единиц микропор на квадратный сантиметр. Стоимость такой подложки в десятки раз выше тонны абразивного зерна, и её цена формируется спросом на электромобили и силовую электронику, а не стоимостью электроэнергии в Ганьсу.
Вывод для закупщика: рост цен на кусковой SiC нельзя объяснять «бумом полупроводников» — и наоборот, спад в абразивном сегменте не отменяет инвестиций в 200-мм подложки.
| Продукт | Регион | Цена, юаней/т (франко-завод, с НДС) |
|---|---|---|
| Кусковой SiC ≥97–98%, 1-й сорт | Ганьсу | 6 400 |
| Кусковой SiC ≥97–98%, 1-й сорт | Нинся | 6 300 |
| Кусковой SiC ≥90%, 2-й сорт | Нинся | 5 400 |
| Кусковой SiC 70%, 3-й сорт, 0–5 мм | — | 3 500–3 550 |
| Дроблёное зерно SiC ≥97% | Нинся | 6 700 |
Диапазон недельных котировок первого сорта — 6 400–6 500 юаней/т, второго — 5 400–5 500 юаней/т.
Показательно расхождение между «рекомендованной» и рыночной ценой. 15 сентября 2026 года Ассоциация производителей карбида кремния уезда Тяньчжу (провинция Ганьсу) установила отпускные цены на уровне 7 000 юаней/т для первого сорта, 6 000 — для второго и 4 000 — для третьего, потребовав от участников «строгого исполнения и отказа от демпинга». Ровно годом ранее, в октябре 2025-го, та же ассоциация фиксировала «безубыточные» 5 700 и 4 700 юаней/т.
Однако фактические сделки идут ниже рекомендации: рынок прибавил 100–200 юаней за неделю в начале октября и с тех пор стоит на месте. Это важный сигнал — производители пытаются поднять цену административно, но спрос не даёт удержать её на заявленном уровне.
Себестоимость SiC на 80% и более состоит из двух статей: электроэнергии и нефтяного кокса. Обе выросли.
Результат — не рост выпуска, а его сокращение. В августе загрузка печей в Ганьсу, где сосредоточено 56,3% национальных мощностей, обвалилась с 54,05% до 35,14%. По стране в целом в сентябре работало 48,65% мощностей при недельном выпуске около 20,7 тыс. тонн и складских запасах 33,6 тыс. тонн. К середине октября из 74 печей 37 стояли на ремонте, загрузка составила ровно 50%, недельный выпуск — 21,8 тыс. тонн.
Производители сознательно придерживают товар: при текущей себестоимости отгрузка ниже 6 300–6 400 юаней означает работу в убыток.
Крупнейший потребитель SiC — чёрная металлургия, и здесь картина противоположная. За январь–июль 2026 года выплавка стали в Китае составила 577 млн тонн, что на 3,1% меньше, чем годом ранее; в июле падение ускорилось до 3,6%. Производство цемента за тот же период сократилось на 8,6%.
Маржинальность сталелитейных компаний остаётся под давлением, загрузка доменных печей на 247 заводах — вблизи трёхлетнего минимума. Огнеупорные заводы закупают сырьё только под текущие заказы, без формирования запасов. Именно поэтому рост цен остаётся «импульсным»: как только печи вернутся в строй, предложение восстановится быстро — загрузка исторически отскакивает в течение нескольких недель после улучшения маржи.
Таможенная статистика Китая фиксирует расхождение между месячной и накопленной динамикой:
Накопленный рост при месячном спаде означает, что объёмы перераспределяются между направлениями, а не исчезают. Дополнительный фактор — регуляторный: карбид кремния входит в перечень 43 товарных позиций, для экспорта которых в 2026 году требуется лицензия Минкоммерции КНР (оформляется через провинциальные органы). Квоты не установлены, но каждая партия требует разрешения, что удлиняет цикл поставки и повышает требования к документам со стороны покупателя.
Разрыв между сегментами хорошо виден по мировым котировкам. Во втором квартале 2026 года цена SiC промышленных сортов составляла, по данным IMARC Group: Китай — 1 148 долл./т, Япония — 1 248, Германия — 1 442, США — 1 588, Бразилия — 1 652 долл./т. Разброс в 1,4 раза объясняется не качеством, а стоимостью энергии, логистики и зависимостью от импорта.
Параллельно «полупроводниковая» линия ускоряется. 7 октября 2026 года Wolfspeed получил условное обязательство Минобороны США о 30-летнем кредите до 1,5 млрд долларов на развитие производства SiC и GaN. 15 октября Infineon и Wolfspeed расширили многолетнее соглашение о поставках, переведя его с пластин 150 мм на 200 мм. Yole Group оценивает рынок SiC-приборов в 11 млрд долларов к 2031 году при среднегодовом росте около 20%, и всё большую роль в нём играют системы питания дата-центров, а не только электромобили.
Для производителей абразивного SiC это означает конкуренцию за ресурсы: высокочистые фракции, энергия и квалифицированный персонал уходят в более маржинальный сегмент. Для потребителей — что «дешёвого» SiC в долгосрочной перспективе не будет.
Внутреннее предложение в регионе ограничено. Крупнейший производитель — Волжский абразивный завод (входит в индийскую CUMI с долей около 98%), одна из крупнейших в мире площадок по выпуску карбида кремния с мощностями по огнеупорам порядка 90 тыс. тонн. С января 2025 года предприятие находится в санкционном списке OFAC, что ограничило его рынки сбыта Россией и СНГ. По итогам финансового года 2025/26 выручка завода составила 6,08 млрд рублей против 9,40 млрд годом ранее, прибыль до налога — 671 млн рублей против 1,78 млрд.
Практические выводы для закупок:
Базовый сценарий: до конца первого квартала 2027 года цены на кусковой SiC останутся в диапазоне 6 200–7 000 юаней/т с локальными всплесками в периоды ограничений энергомощности. Резкого обвала не будет, пока сохраняется низкая загрузка печей; устойчивого роста — пока металлургия не восстановит потребление.